GCTS 손익분기점, GCT Semiconductor, GCTS 5G, 미국 소형 반도체주, GCTS 실적 분석
GCTS는 5G 칩을 얼마나 판매해야 적자에서 벗어날 수 있을까? 2026년 2분기 매출, 제품원가, 영업비용과 5G 출하량을 바탕으로 손익분기점 가능 범위를 계산해본다.
GCT Semiconductor(GCTS)의 5G 칩 출하량만 보면 사업은 분명 앞으로 움직이고 있다.
2026년 1분기 약 3,000개였던 5G 칩 출하량은 2분기 5,100개 이상으로 증가했다. 한 분기 만에 약 71% 증가한 것이다.
그런데 이상한 점이 하나 있다.
칩 출하량은 크게 증가했는데 회사는 여전히 큰 적자를 기록하고 있다.
2026년 2분기 GCT의 매출은 약 97만1천 달러, 영업손실은 약 741만5천 달러였다.
그렇다면 자연스럽게 이런 질문이 생긴다.
GCTS는 5G 칩을 도대체 얼마나 팔아야 적자에서 벗어날 수 있을까?
이번 글에서는 목표주가나 주가 상승 가능성을 예상하지 않는다.
대신 실제 GCT의 실적 숫자를 이용해
출하량 → 매출 → 매출총이익 → 영업비용 → 손익분기점
이라는 구조를 직접 계산해보려고 한다.
먼저 결론부터 간단히 정리하면
현재 공개된 자료만으로 “정확히 몇 개를 팔면 흑자전환한다”고 계산하는 것은 불가능하다.
이유는 GCT가 5G 칩 한 개의 정확한 평균판매가격(ASP)과 단위당 변동원가를 별도로 공개하지 않기 때문이다. 공시에서는 제품과 서비스 매출 및 원가가 묶여서 제공된다.
하지만 몇 가지 합리적인 가정을 사용하면 손익분기점에 필요한 대략적인 규모는 계산해볼 수 있다.
이번 글의 계산에서 가장 중요한 숫자는 다음과 같다.
2026년 2분기 GCT 실적
항목
금액
제품 매출
40만2천 달러
서비스 매출
56만9천 달러
전체 매출
97만1천 달러
제품 매출원가
104만1천 달러
서비스 매출원가
15만6천 달러
매출총손실
-22만6천 달러
연구개발비
328만9천 달러
판매·마케팅
108만7천 달러
일반관리비
281만3천 달러
전체 영업비용
718만9천 달러
영업손실
-741만5천 달러
모두 GCT의 2026년 2분기 실적 자료에서 확인할 수 있는 수치다.
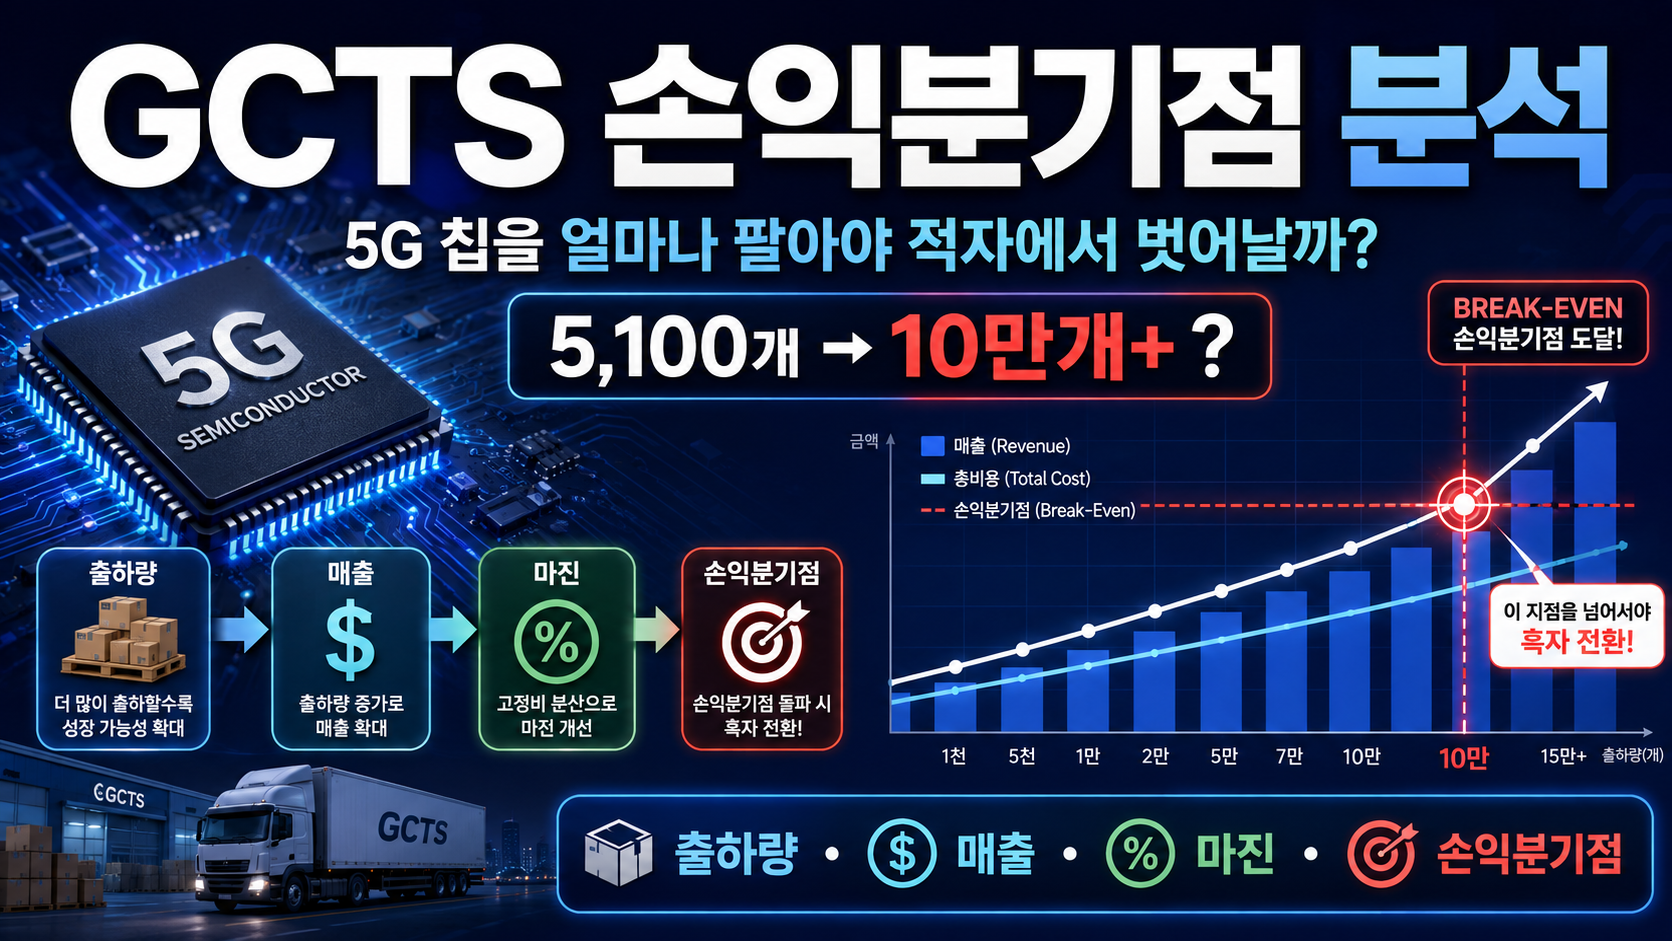
5G 출하량 5,100개+
↓
제품매출 40.2만 달러
↓
제품원가 104.1만 달러
↓
영업비용 718.9만 달러
↓
영업손실 -741.5만 달러
GCTS 2026년 2분기 5G 출하량과 매출 및 영업손실 구조
GCTS의 5G 출하량은 증가하고 있지만 현재 생산 규모에서는 제품 매출이 생산비와 영업비용을 충분히 흡수하지 못하고 있다.
1. 순손실 2,038만 달러를 그대로 보면 안 되는 이유
2026년 2분기 GCT의 최종 순손실을 보면 약 2,037만8천 달러다.
숫자만 보면 상당히 충격적이다.
하지만 손익분기점을 계산할 때 이 숫자를 그대로 사용하는 것은 적절하지 않다.
왜냐하면 2분기 순손실에는 1,232만 달러에 달하는 워런트 부채 공정가치 변동 손실이 포함되어 있기 때문이다. 회사 역시 이 항목이 비현금성 손실이며 기초 사업의 운영성과를 그대로 보여주는 숫자는 아니라고 설명했다.
그래서 이번 분석에서는 순손실보다
영업손실 -741만5천 달러
를 더 중요하게 본다.
쉽게 말하면,
GCTS가 본업에서 벌어들이는 매출총이익이 현재보다 약 740만 달러 정도 커져야 영업손익분기점에 접근할 수 있다는 뜻이다.
2. GCTS가 가장 먼저 넘어야 하는 숫자는 718만9천 달러
손익분기점을 아주 간단하게 생각하면 이렇다.
기업이 제품과 서비스를 판매해서 남기는 매출총이익이 연구개발비, 인건비, 마케팅비와 관리비 같은 영업비용을 감당해야 한다.
GCT의 2026년 2분기 전체 영업비용은 약 718만9천 달러였다.
따라서 첫 번째 목표는 명확하다.
매 분기 약 720만 달러 수준의 매출총이익을 만들어내야 한다.
현재는 어떨까?
2분기 전체 매출총이익은 플러스가 아니라 오히려
-22만6천 달러
였다.
즉 아직 손익분기점과 상당한 차이가 있다.
3. 그런데 서비스 사업이 약 41만 달러를 벌어주고 있다
여기서 제품과 서비스를 분리해보면 조금 더 재미있어진다.
2026년 2분기 서비스 매출은
56만9천 달러
였고 서비스 원가는
15만6천 달러
였다.
따라서 단순 계산하면 서비스 부문에서 발생한 매출총이익은 약
41만3천 달러
다.
그렇다면 서비스 사업이 앞으로도 비슷한 수준을 유지한다고 가정했을 때 5G를 포함한 제품 사업이 추가로 만들어야 할 매출총이익은 다음과 같다.
718만9천 달러 – 41만3천 달러
=
약 677만6천 달러
정도가 된다.
이 숫자가 이번 글에서 가장 중요하다.
GCT의 제품 사업이 분기당 약 678만 달러의 매출총이익을 만들어낼 수 있다면 현재 영업비용 구조에서는 영업손익분기점에 상당히 가까워질 수 있다.
물론 실제 서비스 매출과 영업비용은 매 분기 변하기 때문에 이것은 어디까지나 현재 실적을 기준으로 한 단순화된 시뮬레이션이다.
GCTS 손익분기점까지 필요한 숫자
영업비용 $7.19M
서비스 매출총이익 약 $0.41M
제품에서 필요한 매출총이익 약 $6.78M
$0.41M + $6.78M ≈ $7.19M
GCTS 영업손익분기점에 필요한 제품 매출총이익 계산
현재 영업비용이 유지된다는 가정에서는 제품 사업이 약 678만 달러의 분기 매출총이익을 만들어내는지가 중요한 기준이 된다.
4. 그렇다면 제품매출은 얼마까지 올라가야 할까?
이제 정말 중요한 계산을 해보자.
제품에서 필요한 매출총이익을 약 677만6천 달러라고 가정했다.
문제는 제품의 매출총이익률이다.
GCT는 현재 초기 양산 단계이기 때문에 제품 매출이 생산 관련 고정비를 충분히 흡수하지 못하고 있다. 회사 역시 2분기 마진이 낮은 제품 매출과 생산 오버헤드 부담으로 인해 음수를 기록했으며, 향후 5G 제품 판매가 확대될수록 마진이 개선될 것으로 기대한다고 설명했다.
따라서 지금의 마진을 그대로 미래에 적용하는 것보다는 몇 가지 정상화 시나리오를 만들어보는 것이 낫다.
제품 매출총이익률별 손익분기점
가정한 제품 매출총이익률
필요한 분기 제품매출
30%
약 2,259만 달러
40%
약 1,694만 달러
50%
약 1,355만 달러
여기서 상당히 중요한 사실이 보인다.
현재 GCT의 2026년 2분기 제품매출은 불과
40만2천 달러
다.
예를 들어 향후 제품 매출총이익률이 **40%**까지 올라온다고 가정하더라도 제품매출은 약 1,694만 달러까지 증가해야 한다.
현재 제품매출과 비교하면 상당히 큰 규모의 성장이 필요하다.
GCTS 제품 마진에 따라 달라지는 손익분기점
매출총이익률 30% 필요 제품매출 $22.6M
매출총이익률 40% 필요 제품매출 $16.9M
매출총이익률 50% 필요 제품매출 $13.6M
하단 문구:
마진이 높아질수록 손익분기점에 필요한 매출은 낮아진다.
ALT 텍스트: GCTS 제품 매출총이익률 30% 40% 50%별 손익분기점 매출 비교
5. 그럼 5G 칩으로 바꾸면 몇 개일까?
여기서 가장 궁금했던 질문으로 들어가 보자.
“그래서 칩을 몇 개나 팔아야 하는데?”
문제는 GCT가 현재 5G 칩 한 개의 실제 ASP를 공개하지 않고 있다는 것이다.
또한 제품매출에는 5G 제품만 존재하는 것이 아니기 때문에
제품매출 ÷ 5G 출하량
을 실제 5G 칩 가격이라고 단정할 수도 없다.
따라서 이번에는 세 가지 가상의 ASP를 만들어본다.
칩당 75달러
칩당 100달러
칩당 150달러
이 숫자는 GCT가 공개한 가격이 아니며 손익분기점 구조를 이해하기 위한 단순 시뮬레이션이다.
예상 ASP와 제품 마진에 따른 필요 출하량
제품 마진
ASP $75
ASP $100
ASP $150
30%
약 30.1만개
약 22.6만개
약 15.1만개
40%
약 22.6만개
약 16.9만개
약 11.3만개
50%
약 18.1만개
약 13.6만개
약 9.0만개
숫자의 범위가 상당히 넓다.
하지만 오히려 이것이 중요한 의미를 갖는다.
현재 공개된 정보로는 GCTS의 정확한 손익분기점 출하량을 하나의 숫자로 정할 수 없지만,
대략 수만 개가 아니라 10만 개 단위의 분기 출하량까지 확대되는지가 중요한 관찰 구간이 될 가능성이 있다.
다만 이것은 현재 영업비용이 유지되고 서비스 부문의 이익이 비슷하며, 가정한 ASP와 마진이 현실화된다는 전제의 시뮬레이션일 뿐 회사의 공식 전망은 아니다.
6. 내가 가장 현실적으로 보는 중간 시나리오
이해를 위해 가운데 숫자를 하나 선택해보자.
가정은 다음과 같다.
제품 매출총이익률: 40%
칩 평균 매출단가: 100달러
서비스 매출총이익: 현재 수준 유지
영업비용: 약 720만 달러 유지
이 경우 손익분기점에 필요한 제품매출은 약
1,694만 달러
가 된다.
이를 칩당 100달러로 단순 계산하면 약
16만9천 개
의 제품 판매가 필요하다.
2026년 2분기 실제 5G 출하량은 5,100개 이상이었다.
단순 비교하면 약
33배
규모다.
그래서 현재 GCTS가 해야 할 일은 단순히
5,100개 → 6,000개
가 아니다.
장기적으로는
5천 개 → 1만 개 → 수만 개 → 10만 개 단위
로 양산 규모가 달라지는지를 확인해야 한다.
GCTS의 진짜 관전 포인트는 ‘양산 규모’
5,100개 현재 초기 상업화
↓
10,000개
↓
50,000개
↓
100,000개+
↓
손익분기점 가능 구간 탐색
GCTS를 분석할 때는 단순한 분기 증가율보다 출하량 자체가 수만 개와 10만 개 단위로 확장되는지를 확인하는 것이 중요하다.
7. 그렇다면 지금 5,100개는 너무 적은 숫자일까?
그렇다고 현재 5,100개를 의미 없는 숫자로 볼 필요는 없다.
2025년 4분기 GCT의 상업용 5G 출하량은 1,900개 이상이었다.
2026년 1분기에는 약 3,000개.
그리고 2분기에는 5,100개 이상까지 증가했다.
흐름만 보면
1,900개+
→ 3,000개
→ 5,100개+
로 이어지고 있다.
그리고 GCT는 2026년 하반기 전체 5G 출하량이 상반기 전체 출하량보다 많을 것으로 예상하고 있다.
따라서 현재 확인해야 하는 것은
“지금 당장 흑자가 가능한가?”
보다는
“이 증가 속도가 대규모 상업 생산으로 연결되고 있는가?”
에 더 가깝다.
8. 여기서 한 가지 이상한 현상도 봐야 한다
앞선 글에서도 다뤘지만 상당히 중요한 부분이라 다시 한번 확인해보자.
2026년 1분기에는 5G 칩 약 3,000개를 출하했고 제품매출은 47만2천 달러였다.
2분기에는 출하량이 5,100개 이상으로 증가했지만 제품매출은 오히려 40만2천 달러로 감소했다.
즉,
출하량
3,000개 → 5,100개+
+71%
그런데
제품매출
47.2만 달러 → 40.2만 달러
감소
라는 현상이 나타났다.
이것만 보더라도 현재 단계에서는 단순히 출하량에 특정 가격을 곱해 앞으로의 매출을 예상하는 것이 위험하다는 것을 알 수 있다.
고객별 제품 구성, 기존 4G 제품, 계약 구조, 매출 인식, 초기 생산 단계의 비용 구조 등이 함께 영향을 줄 수 있기 때문이다.
9. GCTS 손익분기점에서 ‘매출’보다 더 중요한 숫자
여기서 하나 더 생각해야 한다.
만약 제품매출이 1,000만 달러가 되더라도 생산원가가 900만 달러라면 남는 매출총이익은 100만 달러밖에 되지 않는다.
반대로 제품매출이 1,000만 달러인데 생산원가가 500만 달러라면 500만 달러가 남는다.
그래서 앞으로 GCTS 실적에서 내가 가장 중요하게 볼 숫자는 단순 매출이 아니다.
제품 매출총이익률
이다.
GCT 역시 현재 낮은 제품 매출로 인해 생산 관련 오버헤드가 충분히 흡수되지 않고 있으며, 5G 판매가 확대되면 매출총이익률 개선을 기대한다고 밝혔다.
양산량 증가가 중요한 이유가 바로 여기에 있다.
생산 규모가 커지면서 고정 생산비가 더 많은 제품에 분산되면 제품 한 개가 부담해야 하는 비용이 낮아질 가능성이 있기 때문이다.
10. Q1 49.3% 마진을 그대로 믿어도 될까?
2026년 1분기 GCT의 전체 매출총이익률은 무려 **49.3%**였다.
그런데 2분기에는 다시 마이너스로 돌아갔다.
처음 보면 매우 이상해 보인다.
하지만 1분기에는 전체 매출 192만 달러 가운데 144만8천 달러가 서비스 매출이었다. 서비스 사업의 높은 마진이 전체 회사의 매출총이익률을 끌어올린 영향이 컸다.
따라서 앞으로 GCTS를 분석할 때
회사 전체 매출총이익률 하나만 보는 것도 부족하다.
가능하다면 반드시
제품매출
제품원가
서비스매출
서비스원가
를 따로 보는 습관을 들이는 것이 좋다.
11. 손익분기점보다 먼저 확인해야 할 또 하나의 변수, 현금
회사가 손익분기점에 도달하려면 그때까지 버틸 자금도 필요하다.
2026년 2분기 말 GCT의 현금 및 현금성자산은 약 3,022만8천 달러였다. 회사는 같은 시점에 최대 2억 달러 규모의 S-3 선반등록을 보유하고 있으며 ATM 발행 가능 규모를 기존 7,500만 달러에서 1억2,000만 달러까지 확대했다.
또한 회사는 예상되는 칩 수요에 대비해 2027년 1분기까지 필요한 생산능력을 확보했다고 밝혔다.
이는 긍정적인 면과 주의할 부분을 동시에 갖는다.
생산 확대에 필요한 준비가 되어 있다는 점은 긍정적이지만,
손실이 지속되는 동안 추가 자본조달이 필요하면 기존 주주의 지분 희석 가능성도 함께 살펴봐야 한다.
핵심 체크포인트
앞으로 GCTS 실적 발표가 나올 때는 다음 순서로 보면 훨씬 쉽다.
① 5G 출하량
5,100개 다음 숫자가 얼마나 되는가?
② 제품매출
출하량 증가가 실제 제품매출 증가로 연결되는가?
③ 제품원가
매출 증가보다 원가 증가 속도가 낮아지고 있는가?
④ 매출총이익률
대량생산 효과가 실제 마진 개선으로 나타나는가?
⑤ 영업비용
현재 약 700만 달러 수준의 분기 영업비용이 유지되는가?
⑥ Adjusted EBITDA
비현금성 평가손익을 제외한 실제 영업 구조가 얼마나 개선되는가?
GCT의 2026년 2분기 Adjusted EBITDA 손실은 약 662만9천 달러였다.
이 숫자가
-660만 달러 → -400만 달러 → -200만 달러 → 0
방향으로 움직이기 시작한다면 손익 구조가 개선되고 있다는 상당히 중요한 신호가 될 수 있다.
그래서 GCTS는 몇 개를 팔아야 흑자가 될까?
이번 분석의 결론을 한 문장으로 정리하면 다음과 같다.
현재 공개된 자료만으로 정확한 출하량을 계산할 수는 없지만, 수천 개 수준이 아니라 수만~10만 개 이상으로 양산 규모가 확대되는지가 중요한 변곡점이 될 가능성이 높다.
현재 영업비용과 서비스 수익이 비슷하게 유지된다는 전제에서 제품 사업은 약 678만 달러의 분기 매출총이익을 추가로 만들어낼 필요가 있다.
예를 들어 제품 마진을 40%, 평균 매출단가를 100달러라고 가정한 단순 시뮬레이션에서는
약 16만9천 개
수준의 분기 판매가 계산된다.
현재 5,100개와 비교하면 약 33배다.
그러나 이 숫자는 GCT의 공식 전망도, 실제 5G ASP를 이용한 계산도 아니다.
서비스 매출이 크게 증가한다면 필요한 5G 판매량은 줄어들 수 있고,
5G 제품 마진이 낮다면 반대로 필요한 출하량은 훨씬 증가할 수 있다.
따라서 16만9천 개라는 하나의 숫자 자체보다 출하량·제품매출·제품마진이 동시에 어떤 방향으로 움직이는지를 보는 것이 더 중요하다.
내가 앞으로 가장 주목할 변화
GCTS를 공부하면서 개인적으로 다음과 같은 흐름이 나타나는지를 계속 확인해볼 생각이다.
현재
5G 출하량 증가 ↓ 제품 매출은 아직 작음 ↓ 생산 오버헤드 부담 ↓ 제품 마진 악화 ↓ 영업적자 지속
그리고 앞으로 우리가 원하는 변화는
대량 출하 시작 ↓ 제품매출 급증 ↓ 생산 고정비 흡수 ↓ 제품 매출총이익률 개선 ↓ Adjusted EBITDA 적자 축소 ↓ 영업손익분기점 접근
이다.
결국 GCTS의 5G 사업에서 가장 중요한 것은
“칩을 만들 수 있는가?”에서 “칩을 대량으로 팔아서 돈을 남길 수 있는가?”로 질문이 바뀌는 시점
이라고 생각한다.
현재 5,100개라는 숫자는 그 과정의 시작을 보여주는 지표일 수 있다.
하지만 진짜 중요한 숫자는 앞으로 나올
1만 개, 3만 개, 5만 개, 그리고 10만 개 이상의 출하량
일 가능성이 높다.
그 과정에서 제품매출과 제품 매출총이익률이 함께 개선되는지를 확인해야 한다.
※ 이 글은 GCT Semiconductor의 SEC 제출자료와 회사 실적발표를 바탕으로 기업의 재무구조를 공부하기 위해 작성한 분석 자료입니다. 본문에 사용한 ASP와 매출총이익률 시나리오는 이해를 돕기 위한 가정이며 회사의 공식 전망이나 실제 판매가격이 아닙니다. 특정 종목의 매수·매도를 권유하는 투자 조언이 아닙니다.