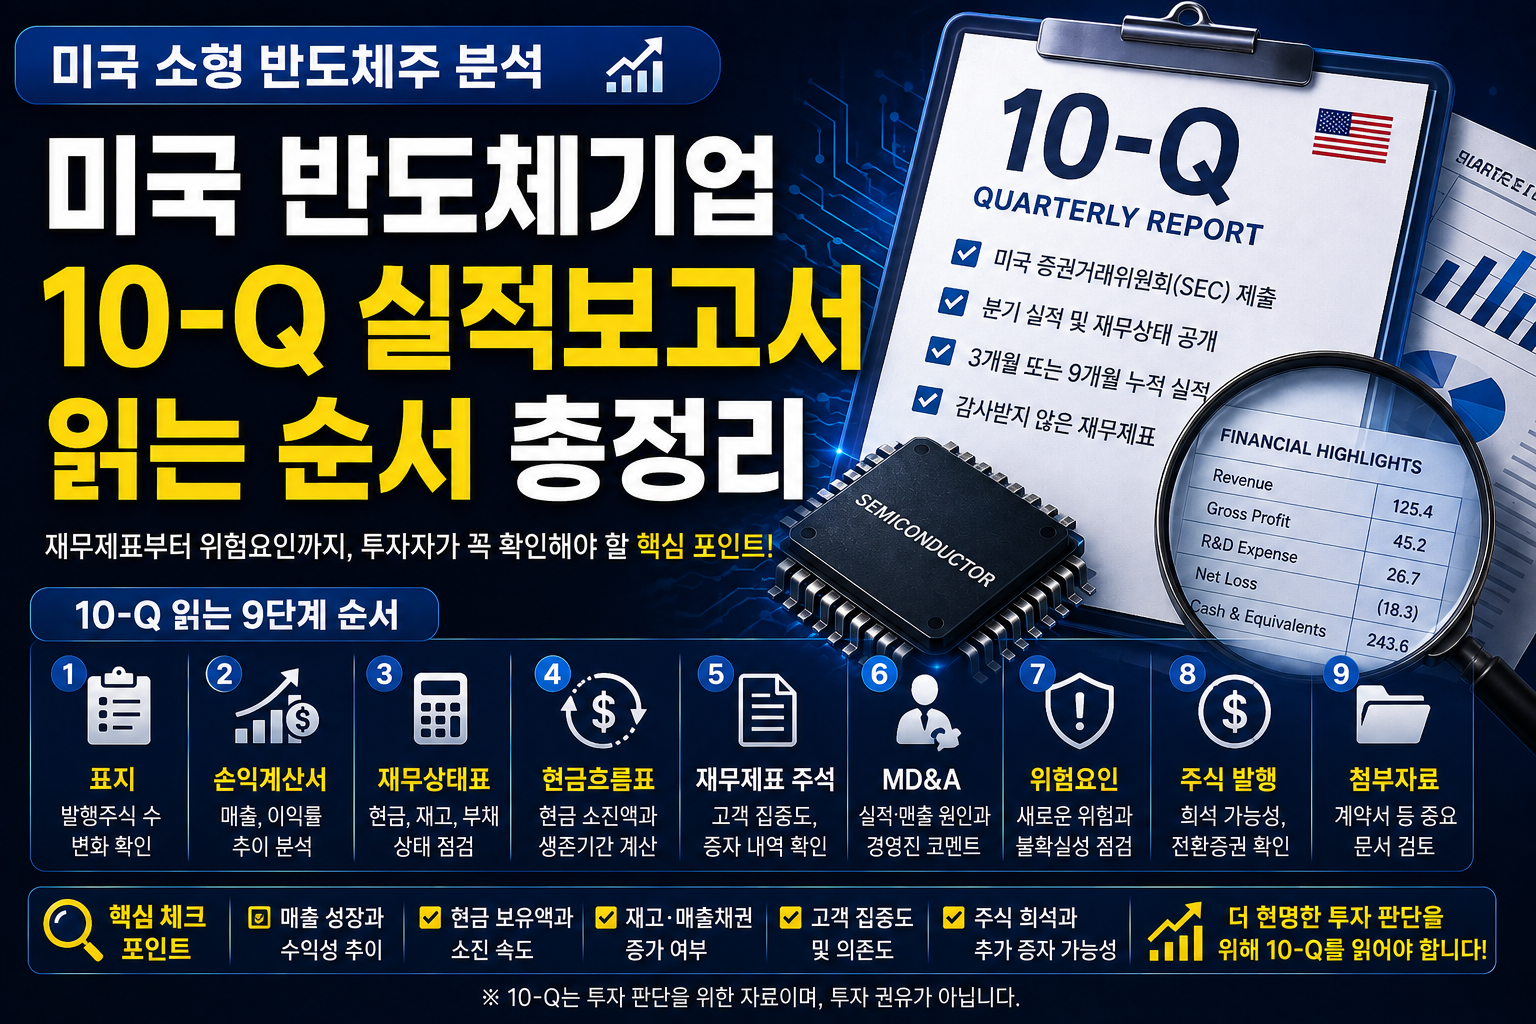
요약 설명: 미국 반도체기업의 10-Q 실적보고서를 어떤 순서로 읽어야 할까요? 손익계산서, 재무상태표, 현금흐름표, 주석, MD&A, 위험요인까지 소형 반도체주 투자자가 확인해야 할 항목을 쉽게 설명합니다.
미국 반도체기업의 실적을 분석할 때 많은 투자자가 실적발표 보도자료나 증권사 앱에 표시된 매출과 주당순이익만 확인합니다.
하지만 보도자료에는 기업이 강조하고 싶은 숫자가 중심적으로 배치되는 경우가 많습니다. 실제 재무상태와 위험요인을 확인하려면 미국 증권거래위원회에 제출된 10-Q 실적보고서를 직접 살펴봐야 합니다.
특히 아직 적자를 기록하고 있는 미국 소형 반도체기업은 매출 성장률만 보는 것으로 충분하지 않습니다. 현금이 얼마나 남았는지, 분기마다 얼마를 사용하고 있는지, 재고가 정상적으로 판매되고 있는지, ATM 유상증자로 주식 수가 얼마나 증가했는지까지 확인해야 합니다.
10-Q는 미국 국내 상장기업이 제출하는 분기보고서로, 감사받지 않은 분기 재무제표와 경영진의 실적 분석, 중요한 위험의 변화 등을 담고 있습니다. 일반적으로 회계연도의 첫 3개 분기에 제출하며 4분기는 별도의 10-Q 대신 연간 10-K에 포함됩니다. 대형 신속 제출기업과 신속 제출기업은 분기 종료 후 40일 이내, 그 밖의 등록기업은 45일 이내에 제출하도록 규정돼 있습니다.
10-Q는 어디에서 찾을 수 있을까?
SEC 공식 Form 10-Q
10-Q 원문은 SEC의 공시 검색 시스템인 EDGAR에서 무료로 확인할 수 있습니다.
EDGAR 검색창에 기업명이나 종목 티커를 입력한 뒤 공시 유형을 ‘10-Q’로 제한하면 해당 기업의 분기보고서를 찾을 수 있습니다. 공시 유형 뒤에 ‘/A’가 붙은 10-Q/A는 기존 보고서가 수정됐다는 의미이므로 원본과 수정본의 차이도 확인해야 합니다. SEC는 10-Q를 미감사 분기 재무제표, 중요 위험의 업데이트, 직전 분기 경영실적에 관한 경영진 분석을 제공하는 보고서로 설명합니다.
10-Q는 처음부터 끝까지 한 줄씩 읽는 것보다 투자 판단에 중요한 내용을 먼저 확인하는 방식이 효율적입니다.
미국 반도체기업의 10-Q는 다음 순서로 읽는 것이 좋습니다.
표지 → 손익계산서 → 재무상태표 → 현금흐름표 → 재무제표 주석 → MD&A → 위험요인 → 주식 발행 및 첨부자료
1. 표지에서 발행주식 수부터 확인한다
10-Q를 열면 가장 먼저 기업명, 보고 대상 분기, 종목코드와 거래소가 표시된 표지가 나옵니다.
많은 투자자가 표지를 건너뛰지만, 소형 반도체기업을 분석할 때는 표지 하단의 발행주식 수를 반드시 확인해야 합니다. 현재 유통되는 보통주 수가 표시되기 때문입니다. SEC의 최신 10-Q 양식도 기업이 실무적으로 확인 가능한 가장 최근 시점을 기준으로 각 보통주 종류의 발행주식 수를 기재하도록 요구합니다.
직전 10-Q 또는 10-K와 비교해 발행주식 수가 크게 증가했다면 다음과 같은 자금조달이 있었을 가능성이 있습니다.
- ATM 유상증자
- 일반 공모증자
- 전환사채의 주식 전환
- 신주인수권 행사
- 스톡옵션 행사
- 임직원 주식보상
- 인수합병 대가로 지급한 주식
예를 들어 직전 분기 발행주식 수가 1억 주였는데 이번 분기에 1억2천만 주로 증가했다면 단순 계산상 주식 수가 20% 늘어난 것입니다.
주식 수 증가율은 다음과 같이 계산할 수 있습니다.
주식 수 증가율 = (현재 발행주식 수−이전 발행주식 수) ÷ 이전 발행주식 수 × 100
매출과 기업가치가 그대로인 상태에서 주식 수만 증가하면 기존 주주의 지분율과 주당 가치가 희석될 수 있습니다.
2. 손익계산서에서 매출보다 매출총이익을 먼저 본다
다음으로 확인할 부분은 손익계산서입니다.
반도체기업의 손익계산서에서는 다음 항목을 순서대로 살펴보는 것이 좋습니다.
- 매출
- 매출원가
- 매출총이익
- 연구개발비
- 판매관리비
- 영업이익 또는 영업손실
- 이자수익과 이자비용
- 순이익 또는 순손실
- 주당순이익
- 가중평균 발행주식 수
가장 먼저 이번 분기 매출을 전년 같은 분기와 비교합니다. 반도체산업은 계절성과 제품 출시 주기의 영향을 받을 수 있기 때문에 직전 분기 비교뿐 아니라 전년 동기 비교도 함께 해야 합니다.
그러나 매출 증가만으로 실적이 좋아졌다고 판단해서는 안 됩니다.
매출이 늘어도 생산원가가 더 빠르게 증가하면 매출총이익률은 하락할 수 있습니다.
매출총이익률 = 매출총이익 ÷ 매출 × 100
예를 들어 매출이 100억 원에서 150억 원으로 50% 증가했지만 매출총이익이 40억 원에서 45억 원으로 증가하는 데 그쳤다면 매출총이익률은 40%에서 30%로 낮아집니다.
이 경우 낮은 가격으로 제품을 공급했거나 생산수율이 좋지 않았을 가능성, 재고평가손실이 발생했을 가능성 등을 확인해야 합니다.
3. 연구개발비가 무엇 때문에 변했는지 확인한다
반도체기업은 새로운 칩 설계, 시험 생산, 소프트웨어 개발과 고객사 인증에 많은 연구개발비를 사용합니다.
따라서 연구개발비가 증가했다는 사실만으로 부정적으로 판단해서는 안 됩니다. 중요한 것은 연구개발비 증가가 실제 제품 출시와 고객사 확보로 연결되고 있는지입니다.
다음 사항을 확인해야 합니다.
- 신규 칩 테이프아웃 비용이 발생했는가?
- 엔지니어 인원이 증가했는가?
- 고객사 맞춤형 개발이 진행되고 있는가?
- 외주 설계와 시험 비용이 증가했는가?
- 주식보상비용 때문에 연구개발비가 증가했는가?
- 개발 중인 제품의 상용화 일정이 공개됐는가?
연구개발비는 증가하는데 제품 출시와 고객사 인증 일정이 계속 연기된다면 현금 소진 위험이 커질 수 있습니다.
반대로 연구개발비 증가 이후 샘플 공급, 고객사 인증, 디자인윈과 양산 매출이 순차적으로 나타난다면 성장 투자가 진행되고 있다고 평가할 수 있습니다.
4. 재무상태표에서 현금과 재고를 확인한다
손익계산서를 확인한 뒤에는 재무상태표를 살펴봐야 합니다.
미국 소형 반도체기업에서 가장 중요한 항목은 다음과 같습니다.
- 현금 및 현금성 자산
- 단기 투자자산
- 매출채권
- 재고자산
- 유동자산
- 매입채무
- 단기부채와 장기부채
- 유동부채
- 자본총계
- 누적결손금
현금과 단기 투자자산을 합치면 기업이 단기간 사용할 수 있는 유동성 규모를 대략적으로 파악할 수 있습니다.
단, 현금이 많아졌다고 바로 긍정적으로 판단하면 안 됩니다. 영업활동으로 현금을 벌어서 증가한 것인지, 신규 주식을 발행해 조달한 것인지 구분해야 합니다.
재고자산도 중요합니다.
반도체기업이 양산을 준비하면 웨이퍼, 완제품과 공정 중인 재고가 증가할 수 있습니다. 하지만 매출은 늘지 않는데 재고만 급격하게 증가한다면 고객 주문이 지연되거나 수요예측이 빗나갔을 가능성이 있습니다.
다음과 같이 비교하는 것이 좋습니다.
| 확인 항목 | 상대적으로 긍정적인 흐름 | 주의해야 할 흐름 |
|---|---|---|
| 매출 | 지속적으로 증가 | 감소 또는 정체 |
| 재고자산 | 매출과 비슷한 속도로 증가 | 매출보다 훨씬 빠르게 증가 |
| 매출채권 | 매출 증가와 함께 증가 | 매출보다 과도하게 증가 |
| 현금 | 영업현금흐름 개선으로 증가 | 주식 발행에만 의존해 증가 |
| 부채 | 상환 가능 범위에서 유지 | 단기 만기 부채 급증 |
5. 현금흐름표에서 실제 현금 소진액을 계산한다
적자 반도체기업을 분석할 때 손익계산서보다 더 중요한 자료가 현금흐름표입니다.
현금흐름표는 크게 세 부분으로 나뉩니다.
- 영업활동 현금흐름
- 투자활동 현금흐름
- 재무활동 현금흐름
영업활동 현금흐름이 계속 마이너스라면 본업에서 현금이 유출되고 있다는 의미입니다.
예를 들어 6개월 누적 영업현금흐름이 마이너스 200억 원이라면 단순 계산한 분기 평균 영업현금 소진액은 약 100억 원입니다.
분기 평균 현금 소진액 = 누적 영업현금 유출액 ÷ 포함된 분기 수
기업의 예상 생존기간은 다음과 같이 계산할 수 있습니다.
현금 생존기간 = 현금 및 단기 투자자산 ÷ 분기 평균 현금 소진액
현금과 단기 투자자산이 500억 원이고 분기 평균 100억 원을 사용한다면 단순 계산상 약 5개 분기를 버틸 수 있습니다.
다만 재고 확보, 부채 상환, 설비투자와 일회성 비용이 증가하면 실제 생존기간은 더 짧아질 수 있습니다.
재무활동 현금흐름에서는 주식 발행과 차입을 확인해야 합니다. 영업활동에서 현금이 계속 빠져나가는데 재무활동에서 주식 발행을 통해 부족한 현금을 반복적으로 충당한다면 추가 희석 가능성을 고려해야 합니다.
6. 재무제표 주석을 반드시 읽는다
10-Q에서 가장 많은 정보가 숨어 있는 부분은 재무제표 주석입니다.
손익계산서와 재무상태표에는 숫자만 표시되지만, 주석에는 그 숫자가 발생한 구체적인 이유가 설명됩니다.
반도체기업을 분석할 때는 다음 주석을 우선적으로 검색하는 것이 좋습니다.
계속기업 불확실성
현금 부족으로 향후 사업을 유지할 능력에 상당한 의문이 있다는 내용이 있는지 확인합니다.
Going concern, substantial doubt 등의 표현을 검색하면 관련 내용을 빠르게 찾을 수 있습니다.
매출 인식과 고객 집중도
주요 고객 한 곳이 전체 매출의 10% 이상을 차지하는지, 특정 유통업체에 매출이 집중돼 있는지 확인합니다.
고객 이름은 공개되지 않더라도 고객 A, 고객 B와 같은 형태로 매출 비중이 표시될 수 있습니다.
재고자산
원재료, 공정 중 재고와 완제품이 각각 얼마나 증가했는지 살펴봅니다. 재고평가충당금이나 재고 폐기 비용이 발생했는지도 확인해야 합니다.
주식보상비용
주식보상비용이 연구개발비와 판매관리비에 얼마나 포함됐는지 확인합니다. 주식보상은 당장 현금이 나가지 않더라도 향후 주식 수 증가와 기존 주주 희석에 영향을 줄 수 있습니다.
신주인수권과 전환증권
현재 발행된 워런트, 전환사채, 전환우선주가 몇 주의 보통주로 전환될 수 있는지 확인합니다.
표지에 표시된 발행주식 수가 현재 주식 수라면 전환증권과 옵션까지 반영한 완전희석 주식 수는 잠재적으로 증가할 수 있는 주식까지 포함한 개념입니다.
후속 사건
분기 말 이후 발생했지만 10-Q 제출 전까지 확인된 중요한 사건이 표시됩니다.
분기 종료 후 진행한 유상증자, 대규모 계약, 부채 상환, 구조조정과 인수합병 등이 후속 사건에 포함될 수 있으므로 반드시 확인해야 합니다.
7. MD&A에서 숫자가 변한 이유를 확인한다
재무제표를 본 뒤에는 MD&A를 읽어야 합니다.
MD&A는 ‘Management’s Discussion and Analysis of Financial Condition and Results of Operations’의 약자로, 경영진이 재무상태와 실적 변화를 설명하는 부분입니다.
SEC는 MD&A의 목적을 투자자가 경영진의 시각으로 기업의 재무상태와 실적을 이해하도록 돕고, 재무제표와 현금흐름에 필요한 배경을 제공하는 데 있다고 설명합니다. 또한 경영진이 알고 있는 중요 추세, 사건과 불확실성이 재무정보에 미칠 수 있는 영향도 다루도록 합니다.
MD&A에서는 다음 내용을 확인해야 합니다.
- 매출이 증가하거나 감소한 이유
- 제품 판매량과 평균판매가격 변화
- 주요 고객의 주문 변화
- 매출총이익률 변동 원인
- 연구개발비 증가 원인
- 재고평가손실 발생 여부
- 고객사 인증과 양산 일정
- 현금과 자금조달 계획
- 향후 12개월 동안 필요한 운영자금
- 부채 상환과 계약상 의무
- 정부 규제와 수출통제 영향
예를 들어 매출이 30% 증가했다면 어떤 제품의 출하량이 증가했는지 확인해야 합니다.
신제품 양산으로 반복적인 매출이 발생한 것인지, 일회성 개발비나 라이선스 매출이 반영된 것인지에 따라 실적의 질이 달라집니다.
8. 위험요인에서 새로 추가된 내용을 찾는다
10-Q의 Part II에는 법적 절차와 위험요인 등이 포함됩니다. 공식 10-Q 양식상 Part I에는 재무제표, MD&A, 시장위험, 통제 및 절차가 배치되고, Part II에는 법적 절차, 중요 위험요인의 변화, 미등록 주식 판매와 기타 정보 등이 포함됩니다.
10-Q의 위험요인은 10-K에 적힌 모든 위험을 반복하기보다 지난 10-K 이후 중요하게 변경된 위험을 중심으로 설명하는 경우가 많습니다.
따라서 ‘There have been no material changes’라는 문장이 있더라도 위험이 없다는 의미는 아닙니다. 단지 최근 10-K에 기재된 위험에서 중대한 변화가 없다는 의미일 수 있으므로 최신 10-K의 Risk Factors도 함께 읽어야 합니다.
반도체기업에서는 다음 위험을 중점적으로 확인하는 것이 좋습니다.
- 주요 고객 의존도
- 파운드리 한 곳에 대한 의존
- 생산수율과 품질 문제
- 재고자산 평가손실
- 디자인윈의 매출 전환 실패
- 신제품 개발 지연
- 수출통제와 무역규제
- 지식재산권 분쟁
- 추가 자금조달 필요성
- 주가 하락과 상장유지 위험
- 역주식분할 가능성
- 계속기업 불확실성
지난 분기에는 없던 위험 문구가 새로 추가됐다면 그 이유를 별도로 분석해야 합니다.
9. 미등록 주식 판매와 자사주 거래를 확인한다
Part II의 ‘Unregistered Sales of Equity Securities and Use of Proceeds’에서는 증권법에 따라 등록하지 않은 주식 발행이나 해당 분기의 자사주 매입 관련 내용을 확인할 수 있습니다.
소형 반도체기업이 사모 방식으로 주식이나 전환증권을 발행했다면 이 부분에 관련 정보가 나타날 수 있습니다.
다만 모든 유상증자 정보가 이 항목에만 나오는 것은 아닙니다. 재무제표 주석, 후속 사건, 8-K와 증권신고서도 함께 확인해야 합니다.
다음 검색어를 활용하면 희석 관련 정보를 찾기 쉽습니다.
- ATM
- At-the-market
- Common stock
- Public offering
- Private placement
- Warrants
- Convertible notes
- Equity line
- Shelf registration
- Shares issued
- Net proceeds
10. 첨부자료에서 실제 계약 내용을 확인한다
10-Q 마지막에는 Exhibits 항목이 있습니다.
첨부자료에는 중요한 계약서, 자금조달 계약, 임원 인증서와 기타 문서가 포함될 수 있습니다. 10-Q 공식 양식도 Regulation S-K가 요구하는 첨부자료를 제출하도록 규정하고 있습니다.
기업이 보도자료에서 전략적 협력이나 자금조달 계약을 발표했다면 계약서 원문이 첨부됐는지 확인하는 것이 좋습니다.
계약서에서는 다음 내용을 살펴볼 수 있습니다.
- 계약기간
- 최소 구매물량
- 계약 해지 조건
- 독점 공급 여부
- 선급금과 마일스톤 지급 조건
- 주식 발행 한도
- 수수료와 할인율
- 전환가격
- 신주인수권 행사가격
- 가격 재조정 조항
‘대규모 계약 체결’이라는 발표가 있더라도 최소 구매의무가 없다면 실제 매출 규모는 달라질 수 있습니다.
반도체기업 10-Q 핵심 계산법
10-Q를 읽으면서 다음 지표를 직접 계산하면 기업의 변화를 더 정확하게 판단할 수 있습니다.
매출 성장률
매출 성장률 = (이번 분기 매출−전년 동기 매출) ÷ 전년 동기 매출 × 100
매출총이익률
매출총이익률 = 매출총이익 ÷ 매출 × 100
영업이익률
영업이익률 = 영업이익 ÷ 매출 × 100
적자기업이라면 마이너스 영업이익률이 개선되고 있는지 확인합니다.
연구개발비 비중
연구개발비 비중 = 연구개발비 ÷ 매출 × 100
초기 반도체기업은 이 비율이 매우 높을 수 있으므로 제품 개발단계와 함께 해석해야 합니다.
주식 수 증가율
주식 수 증가율 = (현재 주식 수−이전 주식 수) ÷ 이전 주식 수 × 100
단순 현금 생존기간
현금 생존기간 = 현금 및 단기 투자자산 ÷ 분기 평균 현금 소진액
10-Q를 읽을 때 자주 하는 실수
첫 번째 실수는 실적발표 보도자료만 확인하는 것입니다.
기업이 사용하는 조정 영업이익이나 조정 EBITDA는 주식보상비용, 구조조정비용과 특정 손실을 제외할 수 있습니다. 따라서 반드시 미국 회계기준에 따른 손익계산서와 함께 비교해야 합니다.
두 번째 실수는 3개월 실적과 6개월 또는 9개월 누적 실적을 혼동하는 것입니다.
10-Q에는 이번 분기의 3개월 실적과 연초부터 현재까지의 누적 실적이 함께 표시될 수 있습니다. 비교기간이 같은지 확인해야 합니다.
세 번째 실수는 순손실만 보고 현금 소진액을 추정하는 것입니다.
감가상각비와 주식보상비용처럼 현금이 나가지 않는 비용이 있는 반면, 재고와 매출채권 증가처럼 손익계산서에 바로 나타나지 않는 현금 유출도 있습니다. 실제 현금 소진은 현금흐름표를 통해 확인해야 합니다.
네 번째 실수는 기본 주식 수만 확인하는 것입니다.
워런트, 옵션, 전환사채와 ATM 계약이 존재한다면 향후 주식 수가 추가로 증가할 수 있습니다.
다섯 번째 실수는 매출 증가를 무조건 양산 성공으로 해석하는 것입니다.
샘플 매출, 개발비, 라이선스 매출 또는 일회성 주문일 수 있으므로 주석과 MD&A에서 매출 증가 원인을 확인해야 합니다.
미국 반도체기업 10-Q 최종 체크리스트
10-Q 분석을 마친 뒤에는 다음 질문에 답할 수 있어야 합니다.
- 매출은 전년 동기 대비 증가했는가?
- 매출총이익률은 개선됐는가?
- 어떤 제품과 고객이 매출 변화를 만들었는가?
- 연구개발비 증가가 신제품 출시로 연결되고 있는가?
- 재고자산이 매출보다 빠르게 증가하지 않았는가?
- 매출채권이 과도하게 늘어나지 않았는가?
- 영업활동 현금흐름은 개선되고 있는가?
- 현재 현금으로 몇 분기를 버틸 수 있는가?
- 발행주식 수가 직전 분기보다 증가했는가?
- 워런트와 전환증권을 포함한 잠재적 희석 규모는 얼마인가?
- 주요 고객 매출 비중은 높아지고 있는가?
- 계속기업 불확실성 문구가 있는가?
- 새롭게 추가된 위험요인은 무엇인가?
- 분기 종료 후 추가 증자를 진행했는가?
- 고객사 인증과 양산 일정이 구체적으로 진전됐는가?
결론
미국 반도체기업의 10-Q는 단순한 분기 실적표가 아닙니다.
손익계산서에서는 매출과 수익성을 확인하고, 재무상태표에서는 현금과 재고를 살펴봐야 합니다. 현금흐름표에서는 실제 현금 소진 속도를 계산하고, 재무제표 주석에서는 고객 집중도와 증자, 전환증권 및 계속기업 위험을 찾아야 합니다.
이후 MD&A에서 숫자가 변한 원인을 확인하고, 위험요인과 첨부자료를 통해 앞으로 발생할 수 있는 문제를 점검해야 합니다.
특히 적자 상태의 미국 소형 반도체기업은 매출 성장보다 현금 생존기간과 주식 희석 위험이 투자 결과에 더 큰 영향을 줄 수 있습니다.
따라서 10-Q를 읽을 때 가장 중요한 질문은 “이번 분기 매출이 얼마나 증가했는가?”에 그치지 않습니다.
매출이 반복적으로 증가하고 있는지, 그 매출이 실제 현금으로 들어오고 있는지, 양산 성공까지 버틸 자금이 있는지, 그 과정에서 기존 주주의 지분이 얼마나 희석되는지를 함께 확인해야 합니다.
※ 이 글은 미국 반도체기업의 SEC 공시와 재무제표를 이해하기 위한 정보 제공 목적으로 작성됐으며, 특정 기업이나 종목에 대한 투자 권유가 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
참고자료 및 출처
미국 증권거래위원회(SEC) – Form 10-Q
SEC EDGAR – Company Filings / Full Text Search본문에 포함된 분석 방법과 확인 순서는 SEC 공시구조를 바탕으로 개인 투자자의 관점에서 재구성했습니다.