삼성전자 반도체 사업을 생각하면 가장 먼저 DRAM, NAND, HBM 같은 메모리 반도체를 떠올리는 경우가 많습니다.
하지만 삼성전자에는 또 하나의 중요한 반도체 사업이 있습니다.
바로 파운드리(Foundry)입니다.
파운드리는 다른 기업이 설계한 반도체를 대신 생산해주는 사업입니다.
엔비디아, AMD, 애플, 퀄컴처럼 반도체를 설계하는 기업들이 직접 모든 생산시설을 운영하는 것이 아니라 TSMC나 삼성전자 같은 파운드리 기업에 생산을 맡기는 구조입니다.
그동안 삼성전자 파운드리 사업은 세계 1위 TSMC와의 경쟁에서 어려움을 겪으며 수익성 부담이 큰 사업으로 평가받았습니다.
그런데 최근 조금 다른 변화가 나타나고 있습니다.
2026년 8월 19일 Reuters는 삼성전자가 일부 4나노·5나노·8나노 파운드리 신규 주문 가격을 최대 15% 인상했다고 복수의 소식통을 인용해 보도했습니다.
특히 AI 반도체 수요가 빠르게 증가하면서 생산 능력이 부족해지고 있고, 삼성전자 일부 생산라인의 가동률 역시 높아지면서 가격 협상력이 개선되고 있다는 분석입니다.
그렇다면 이것은 단순한 가격 인상일까요?
아니면 그동안 어려움을 겪었던 삼성전자 파운드리 사업의 반전이 시작되고 있다는 신호일까요?
이번 글에서는 삼성전자 파운드리 가격 인상의 의미와 AI 반도체 수요, 2나노 공정, 가동률 그리고 앞으로 확인해야 할 핵심 지표를 하나씩 공부해보겠습니다.
파운드리는 어떤 사업일까?
먼저 파운드리 사업의 구조부터 이해할 필요가 있습니다.
반도체 기업은 크게 세 가지 형태로 나눌 수 있습니다.
첫 번째는 반도체를 설계하고 생산까지 직접 하는 IDM입니다.
삼성전자와 인텔 등이 대표적인 기업입니다.
두 번째는 반도체 설계에 집중하고 생산시설을 직접 운영하지 않는 팹리스(Fabless)입니다.
엔비디아, AMD, 퀄컴 등이 대표적입니다.
세 번째가 바로 다른 기업이 설계한 반도체를 생산해주는 파운드리입니다.
대표적인 기업이 TSMC와 삼성전자입니다.
쉽게 설명하면,
팹리스 = 반도체 설계도 제작
파운드리 = 설계도를 받아 실제 반도체 생산
이라고 이해할 수 있습니다.
AI 시대가 확대되면서 파운드리의 중요성도 커지고 있습니다.
AI 가속기뿐만 아니라 CPU, 네트워크 칩, HBM 베이스 다이 등 다양한 고성능 반도체가 필요하기 때문입니다.
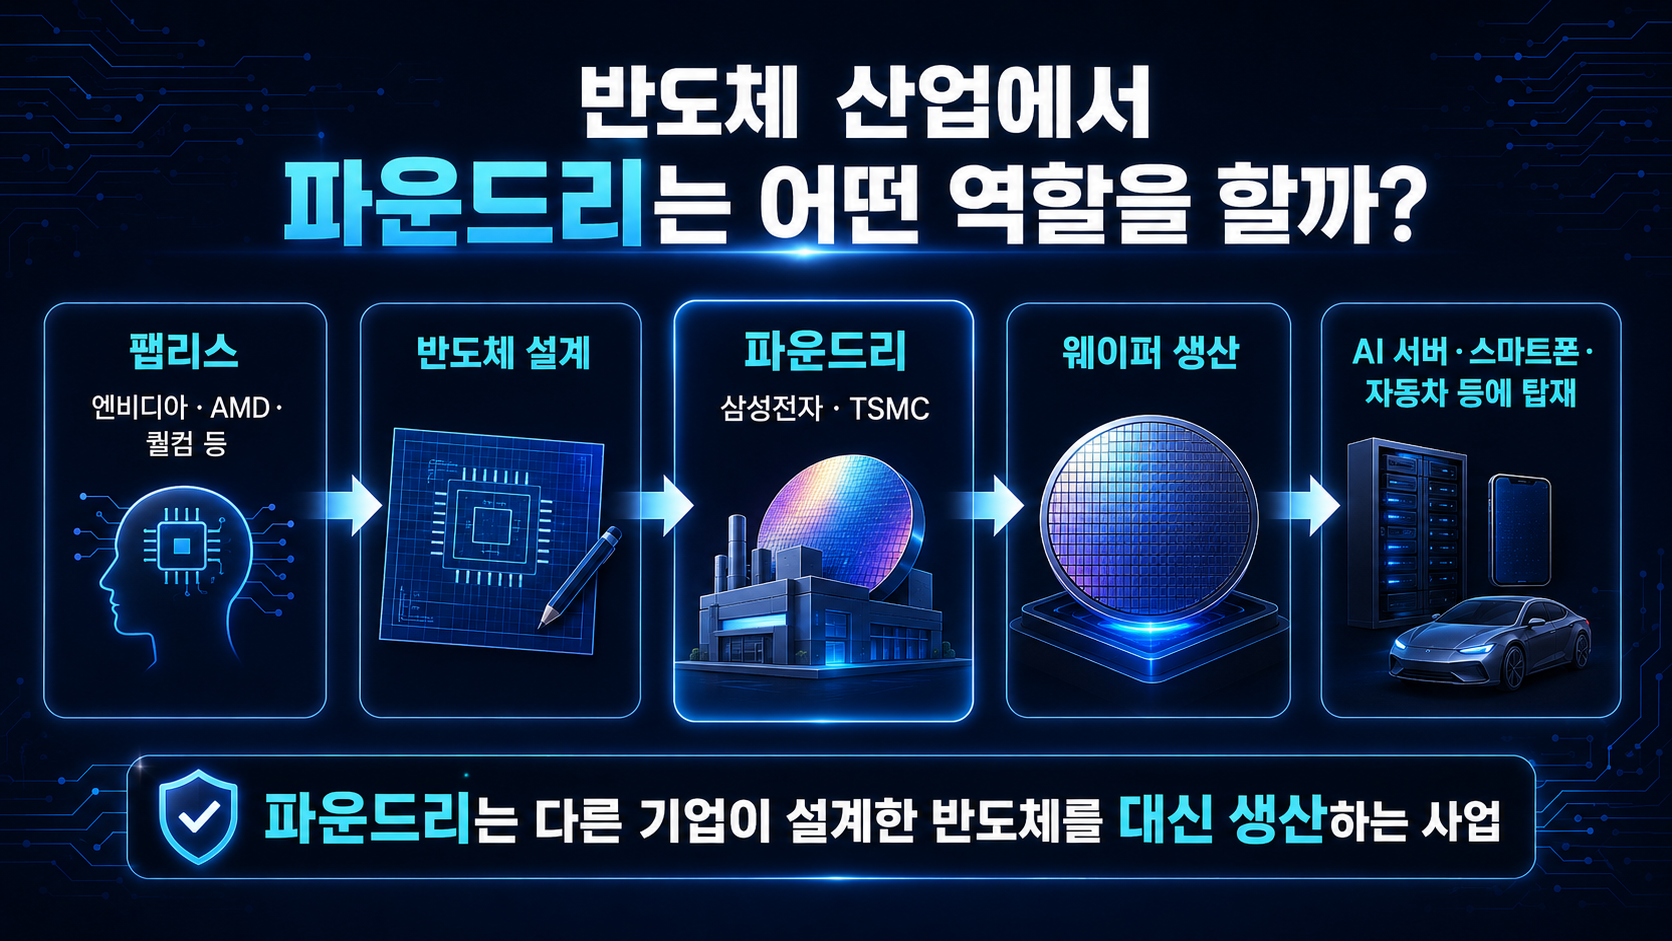

반도체 산업에서 파운드리는 어떤 역할을 할까?
파운드리는 다른 기업이 설계한 반도체를 대신 생산하는 사업
삼성전자 파운드리는 왜 어려움을 겪었을까?
파운드리 사업은 단순히 최신 공정 기술을 개발했다고 성공할 수 있는 사업이 아닙니다.
고객이 요구하는 성능과 품질을 충족해야 하고 동시에 높은 수율을 유지하면서 대량 생산해야 합니다.
여기서 중요한 것이 수율(Yield)입니다.
예를 들어 웨이퍼에서 반도체 100개를 생산했는데 정상적으로 사용할 수 있는 제품이 70개라면 수율은 약 70%라고 볼 수 있습니다.
수율이 낮으면 같은 양의 반도체를 생산하기 위해 더 많은 웨이퍼와 비용이 필요합니다.
결국 원가가 증가하게 됩니다.
또 하나 중요한 것은 가동률입니다.
파운드리 공장에는 수십조 원 규모의 막대한 투자비가 들어갑니다.
공장을 만들어놓고 주문이 부족해 생산라인이 제대로 돌아가지 않는다면 감가상각비와 인건비 같은 고정비는 계속 발생합니다.
즉 파운드리 사업에서는
고객 확보
→ 생산라인 가동률 상승
→ 수율 개선
→ 생산단가 하락
→ 수익성 개선
이라는 구조가 중요합니다.
그동안 삼성전자 파운드리는 TSMC에 비해 고객 확보와 첨단공정 가동률에서 어려움을 겪었다는 평가가 많았습니다.
따라서 이번 가격 인상이 중요한 이유는 단순히 제품 가격을 조금 올렸다는 데 있지 않습니다.
가격을 올려도 고객 주문이 들어오는 환경이 만들어지고 있다는 것이 더 중요합니다.
삼성전자 파운드리 가격 최대 15% 인상, 정확히 무슨 뜻일까?
Reuters가 2026년 8월 19일 보도한 내용에 따르면 삼성전자는 일부 첨단 파운드리 공정의 신규 주문 가격을 최대 15% 높였습니다.
보도에 언급된 주요 공정은
- 4나노(SF4)
- 5나노(SF5)
- 8나노
등입니다.
특히 미국과 중국 고객사의 신규 주문을 중심으로 가격 조정이 나타났으며, 중국 고객의 경우 일부 공정에서 가격 인상폭이 상대적으로 컸다고 Reuters는 전했습니다.
여기서 주의할 점도 있습니다.
삼성전자가 전체 파운드리 고객의 가격을 일괄적으로 15% 인상했다는 뜻은 아닙니다.
일부 공정과 신규 주문을 대상으로 최대 15% 수준의 가격 인상이 나타났다는 보도입니다.
이 차이는 상당히 중요합니다.
주식 관련 뉴스를 볼 때
“삼성전자 파운드리 가격 15% 인상”
이라는 제목만 보면 모든 제품 가격이 15% 오른 것처럼 오해할 수 있기 때문입니다.
실제 기업 분석에서는 제목보다 적용 대상과 조건을 확인하는 습관이 필요합니다.
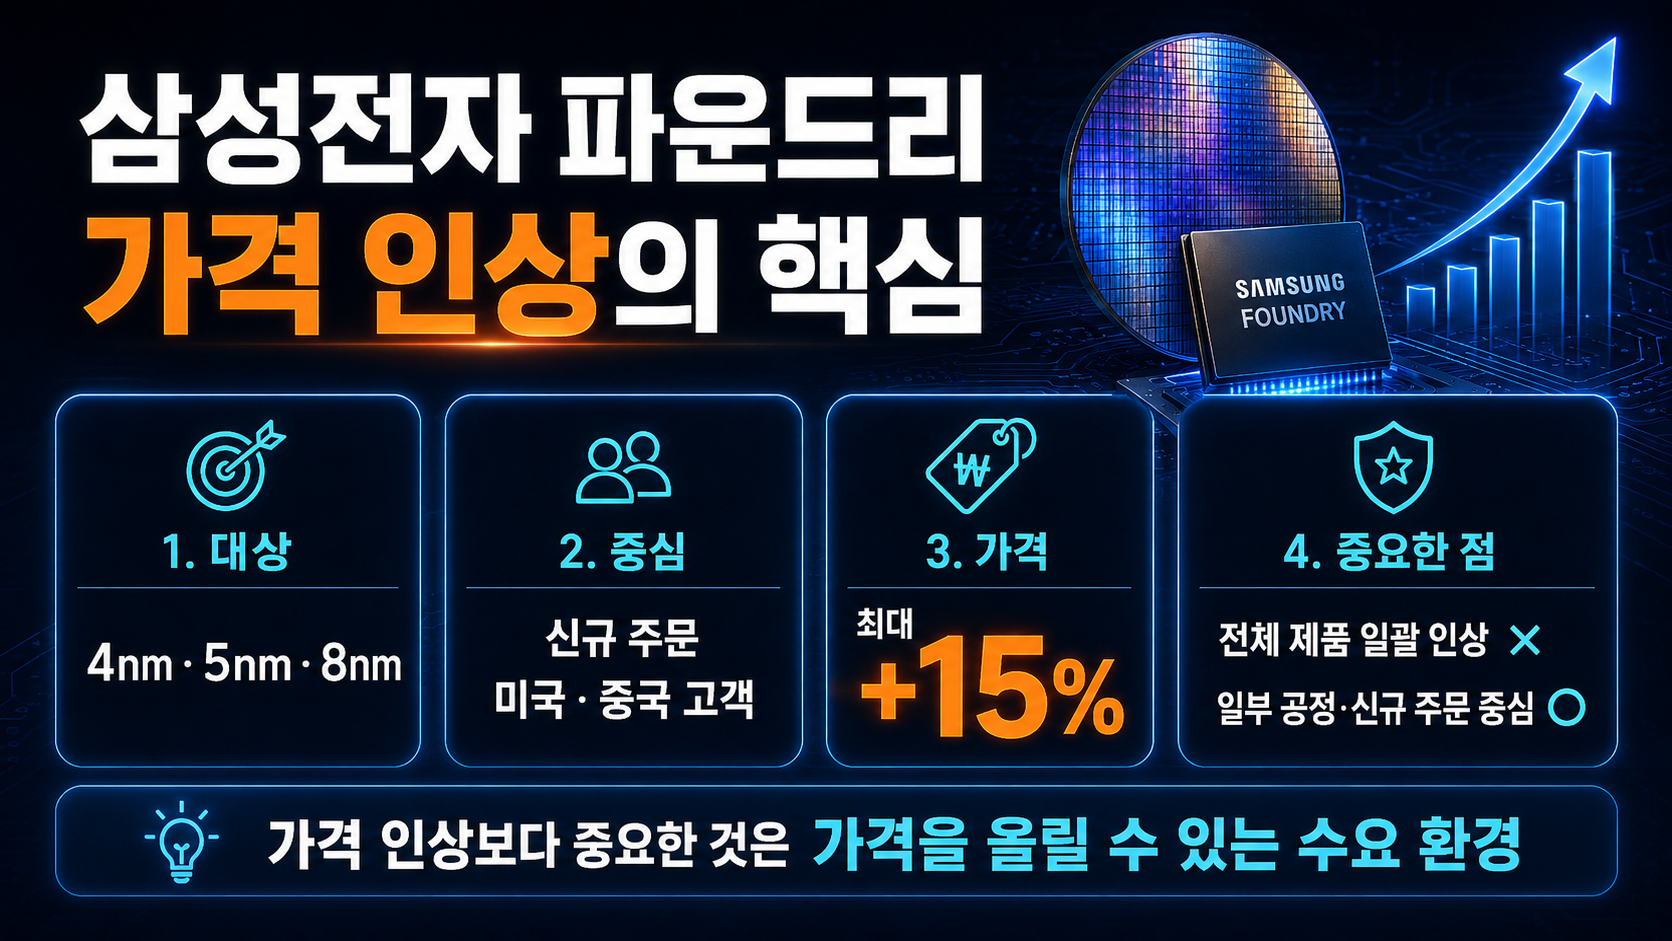

삼성전자 파운드리 가격 인상의 핵심
가격 인상보다 중요한 것은 가격을 올릴 수 있는 수요 환경
가격을 올릴 수 있게 된 이유는 AI 반도체 수요
이번 변화의 핵심 배경에는 AI가 있습니다.
세계적으로 AI 데이터센터 투자가 확대되면서 엔비디아의 GPU뿐만 아니라 수많은 반도체의 수요가 증가하고 있습니다.
AI 서버에는 GPU 하나만 들어가는 것이 아닙니다.
CPU, HBM, 네트워크 반도체, 전력관리반도체와 여러 종류의 고성능 칩이 필요합니다.
이 과정에서 첨단 파운드리 생산능력에 대한 수요도 증가합니다.
Reuters는 AI 반도체 수요 증가로 파운드리 생산 능력이 빠듯해진 상황에서 삼성전자의 가격 협상력이 높아지고 있다고 보도했습니다.
특히 삼성전자의 국내 SF4 생산라인이 높은 가동 수준에 도달한 것으로 전해졌습니다.
이것은 삼성전자 입장에서 의미 있는 변화일 수 있습니다.
파운드리 사업은 공장을 얼마나 많이 가지고 있느냐보다
공장을 얼마나 채워서 돌리느냐
가 매우 중요하기 때문입니다.
HBM 성장도 삼성전자 파운드리에 도움이 된다
재미있는 부분은 삼성전자의 HBM 성장과 파운드리가 서로 연결될 수 있다는 점입니다.
HBM은 단순히 DRAM만 여러 층 쌓아 만드는 것이 아닙니다.
하단에는 여러 기능을 담당하는 베이스 다이(Base Die)가 필요합니다.
삼성전자의 HBM4에는 파운드리 4나노 공정을 활용한 로직 베이스 다이가 적용됐습니다. 삼성전자는 2026년 2월 HBM4 양산 출하를 발표하면서 1c DRAM과 파운드리 4나노 공정을 적용했다고 밝혔습니다.
즉 삼성전자 입장에서는
HBM 판매 증가
↓
HBM 베이스 다이 수요 증가
↓
파운드리 생산 증가
라는 연결 구조도 만들어질 수 있습니다.
실제로 삼성전자는 2026년 2분기 실적 발표에서 파운드리 실적이 HBM 베이스 다이 수요와 미국 고객사의 주문 증가에 힘입어 개선됐다고 밝혔습니다.
이 부분은 삼성전자가 가진 독특한 장점이기도 합니다.
삼성전자는
메모리
+
파운드리
+
첨단 패키징
을 모두 보유하고 있기 때문입니다.
AI 반도체가 점점 여러 종류의 반도체를 하나의 시스템으로 묶는 방향으로 발전한다면 이러한 종합 반도체 역량이 중요해질 가능성도 있습니다.
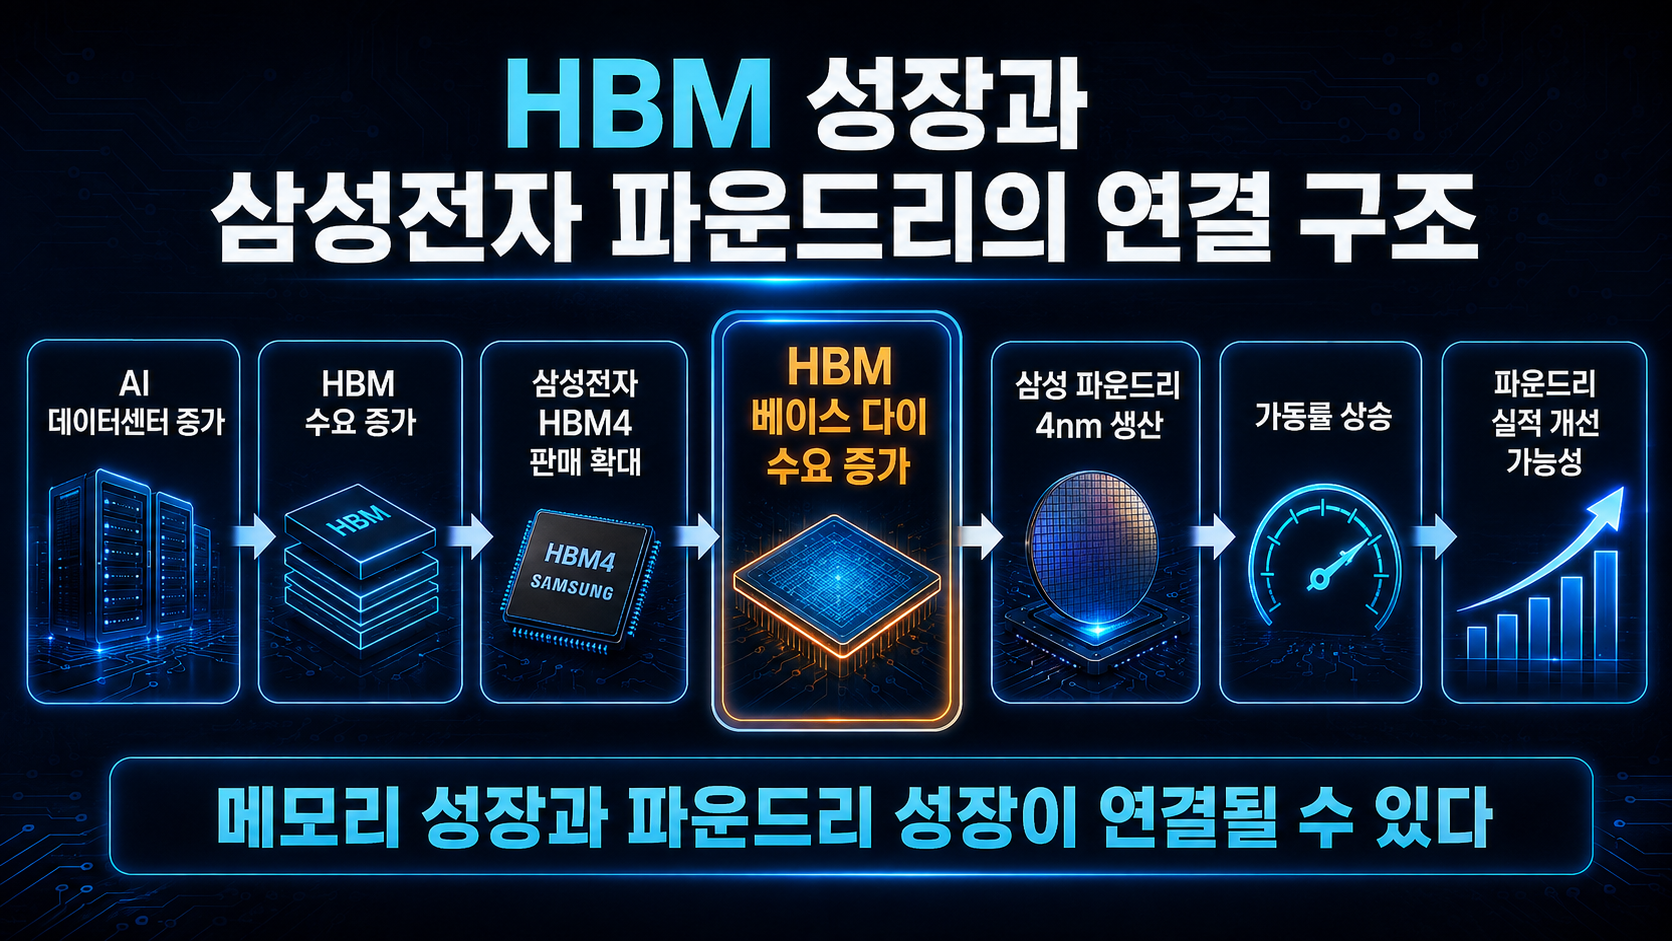

HBM 성장과 삼성전자 파운드리의 연결 구조
메모리 성장과 파운드리 성장이 연결될 수 있다
또 하나의 핵심은 삼성전자 2나노
삼성전자 파운드리의 장기적인 경쟁력을 판단하려면 가격 인상보다 더 중요한 것이 있습니다.
바로 2나노 공정입니다.
나노미터 숫자가 작아질수록 반도체에 더 많은 트랜지스터를 집적하고 성능과 전력효율을 높일 수 있는 기술적 가능성이 커집니다.
삼성전자는 2026년 2분기 실적 발표에서 주요 고객을 대상으로 한 2나노 HPC 디자인윈을 확대하고 있다고 밝혔습니다.
여기서 디자인윈(Design Win)이란 고객사가 특정 반도체 설계나 생산 기술을 제품 개발에 채택하는 것을 의미합니다.
다만 디자인윈이 바로 대규모 매출을 의미하는 것은 아닙니다.
일반적으로
고객 협력
→ 설계 채택
→ 시제품 제작
→ 검증
→ 양산
→ 매출 발생
과정을 거쳐야 합니다.
따라서 앞으로 삼성전자 2나노 관련 뉴스를 볼 때도 단순히
“고객 확보”
라는 기사보다
“실제 양산 시작”
“생산 물량 확대”
“가동률 상승”
등을 확인하는 것이 더 중요합니다.
삼성전자는 하반기 2나노 양산 확대를 계획하고 있다
삼성전자는 2026년 하반기 파운드리 전략도 공개했습니다.
회사는 2나노 2세대 모바일 제품의 양산을 시작하고, 선단공정 및 AI·HPC용 수주를 확대하겠다는 계획입니다.
또 미국과 중국 고객사에서 다양한 공정의 수요가 증가하는 가운데 파운드리 사업의 두 자릿수 매출 성장을 목표로 제시했습니다.
2026년 7월 열린 SAFE 포럼에서도 삼성전자는 AI·HPC 글로벌 고객사와의 협력을 확대하고 AI 반도체 생태계를 강화하겠다는 전략을 공개했습니다.
결국 삼성전자 파운드리가 단기적으로는 4나노·5나노·8나노 가동률과 가격 개선의 혜택을 받고,
장기적으로는 2나노 AI·HPC 고객 확보를 통해 성장해야 하는 구조라고 볼 수 있습니다.
가격 15% 상승하면 이익도 15% 증가할까?
그렇지는 않습니다.
이 부분은 꼭 구분해야 합니다.
파운드리 가격이 15% 오른다고 해서 파운드리 영업이익이 그대로 15% 증가하는 것은 아닙니다.
실제 수익성은
판매가격
+
가동률
+
수율
-
감가상각비
-
연구개발비
-
생산비용
등 여러 요소에 의해 결정됩니다.
오히려 삼성전자 파운드리에서 가장 중요한 것은 가격과 가동률이 동시에 상승하는가입니다.
예를 들어 생산라인이 절반밖에 가동되지 않는다면 가격을 조금 올려도 막대한 고정비를 감당하기 어렵습니다.
반대로 생산라인이 높은 수준으로 가동되면서 판매 가격까지 오른다면 이야기가 달라집니다.
고정비가 더 많은 제품에 분산되기 때문에 제품당 비용이 낮아질 수 있고, 동시에 웨이퍼 가격이 높아지면서 수익성이 빠르게 개선될 가능성이 있습니다.
그렇다면 적자 사업의 반전이 시작됐을까?
현재 공개된 자료만 놓고 보면 반전 가능성을 보여주는 신호는 이전보다 분명해지고 있습니다.
첫째,
AI 반도체 수요가 증가하면서 일부 파운드리 공정의 주문이 강해지고 있습니다.
둘째,
일부 신규 주문에서 최대 15%의 가격 인상이 나타났다는 보도가 나왔습니다.
셋째,
삼성전자는 2026년 2분기 파운드리 실적이 HBM 베이스 다이와 미국 고객 주문 증가로 개선됐다고 공식적으로 밝혔습니다.
넷째,
2나노 HPC 디자인윈과 AI 관련 고객 확보가 확대되고 있습니다.
다만 아직
“삼성전자 파운드리의 구조적인 턴어라운드가 완성됐다”
고 판단하기에는 이릅니다.
삼성전자는 파운드리 단독 영업이익을 세부적으로 매 분기 공개하지 않기 때문에 실제 수익성을 외부에서 정확하게 계산하기 어려운 부분도 있습니다.
따라서 한 번의 가격 인상 뉴스보다 앞으로 몇 분기 동안의 흐름을 확인해야 합니다.
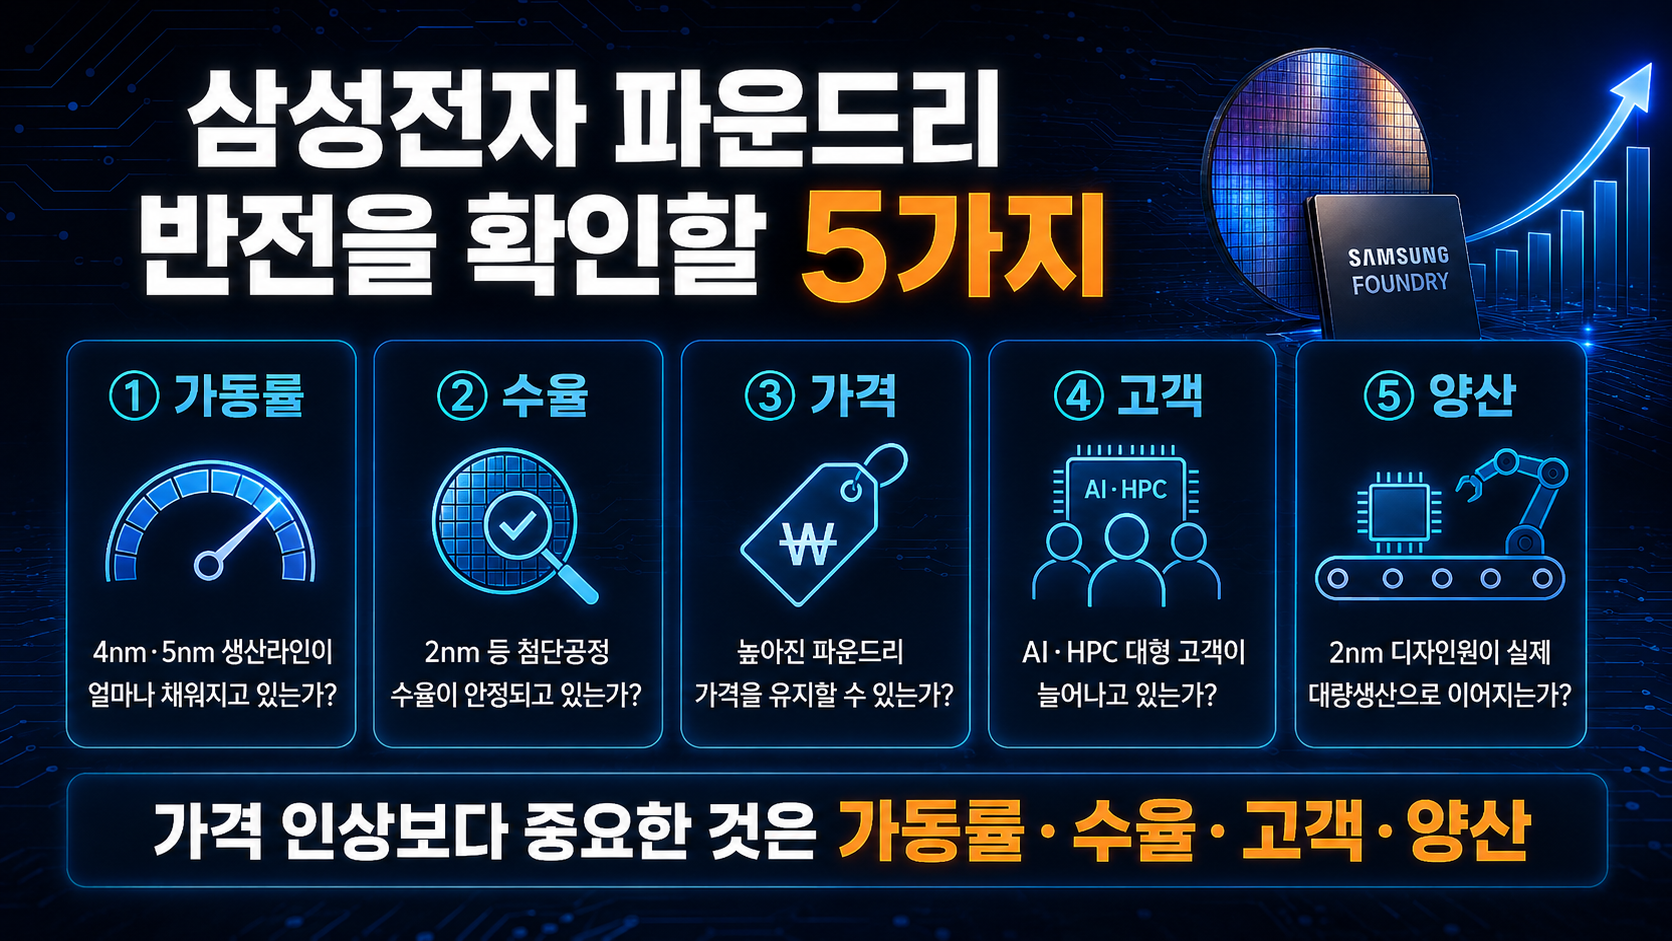

삼성전자 파운드리 반전을 확인할 5가지
가격 인상보다 중요한 것은 가동률·수율·고객·양산
삼성전자 파운드리를 앞으로 어떻게 공부해야 할까?
삼성전자 파운드리를 분석할 때는 기사 제목 하나만 보고 판단하지 않는 것이 중요합니다.
앞으로 다음 순서로 확인하면 이해하기 쉽습니다.
1단계 — 고객 주문 증가
↓
2단계 — 생산라인 가동률 상승
↓
3단계 — 공정 수율 개선
↓
4단계 — 가격 협상력 상승
↓
5단계 — 매출 증가
↓
6단계 — 수익성 개선
특히 2나노에서는
디자인윈 → 고객 인증 → 양산 → 대량 공급
과정이 실제로 진행되는지를 살펴봐야 합니다.
정리|삼성전자 파운드리에서 중요한 변화가 나타나고 있다
2026년 삼성전자 파운드리에는 이전과 다른 변화가 나타나고 있습니다.
AI 반도체 수요가 빠르게 증가하면서 일부 생산라인의 가동률이 높아지고 있고, Reuters 보도에 따르면 삼성전자는 일부 4나노·5나노·8나노 신규 주문 가격을 최대 15% 인상했습니다.
또한 삼성전자는 2026년 2분기 실적 발표에서 HBM 베이스 다이와 미국 고객 주문 증가를 바탕으로 파운드리 실적이 개선됐다고 밝혔습니다.
특히 HBM4에 삼성전자 파운드리 4나노 베이스 다이를 적용하고 있다는 점은 메모리와 파운드리 사업이 서로 연결되는 중요한 변화입니다.
하지만 삼성전자 파운드리의 진짜 반전 여부를 결정하는 것은 15%라는 가격 인상 숫자 하나가 아닙니다.
앞으로 중요한 것은
가격 상승
+
가동률 상승
+
수율 개선
+
2나노 고객 확보
+
실제 대량 양산
이 동시에 나타나는지입니다.
이 조건들이 몇 분기 동안 이어진다면 삼성전자 파운드리는 단순한 실적 개선을 넘어 구조적인 수익성 회복 단계로 들어갈 가능성이 있습니다.
반대로 AI 반도체 수요가 둔화하거나 2나노 고객의 양산 전환이 지연된다면 파운드리 사업의 부담은 다시 커질 수 있습니다.
따라서 앞으로 삼성전자 파운드리 관련 뉴스를 볼 때는 “몇 나노 기술을 개발했는가”보다 “고객이 실제로 얼마나 주문하고 생산라인이 얼마나 돌아가고 있는가”를 확인하는 것이 더 중요합니다.
참고자료
- Reuters, 「Samsung hikes chipmaking prices by up to 15% on demand spike, sources say」, 2026년 8월 19일
- 삼성전자 뉴스룸, 「삼성전자, 2026년 2분기 실적 발표」, 2026년 7월 30일
- Samsung Global Newsroom, 「Samsung Electronics Announces Second Quarter 2026 Results」, 2026년 7월 30일
- 삼성전자 뉴스룸, 「삼성전자, 세계 최초 업계 최고 성능의 HBM4 양산 출하」, 2026년 2월 12일
- 삼성전자 뉴스룸, 「삼성전자, SAFE 포럼 2026 한국 개최」, 2026년 7월 1일
※ 투자 관련 안내
본 글은 공개된 기업 자료와 언론 보도를 공부하기 위해 작성한 개인적인 분석이며 특정 종목의 매수·매도를 권유하기 위한 글이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.