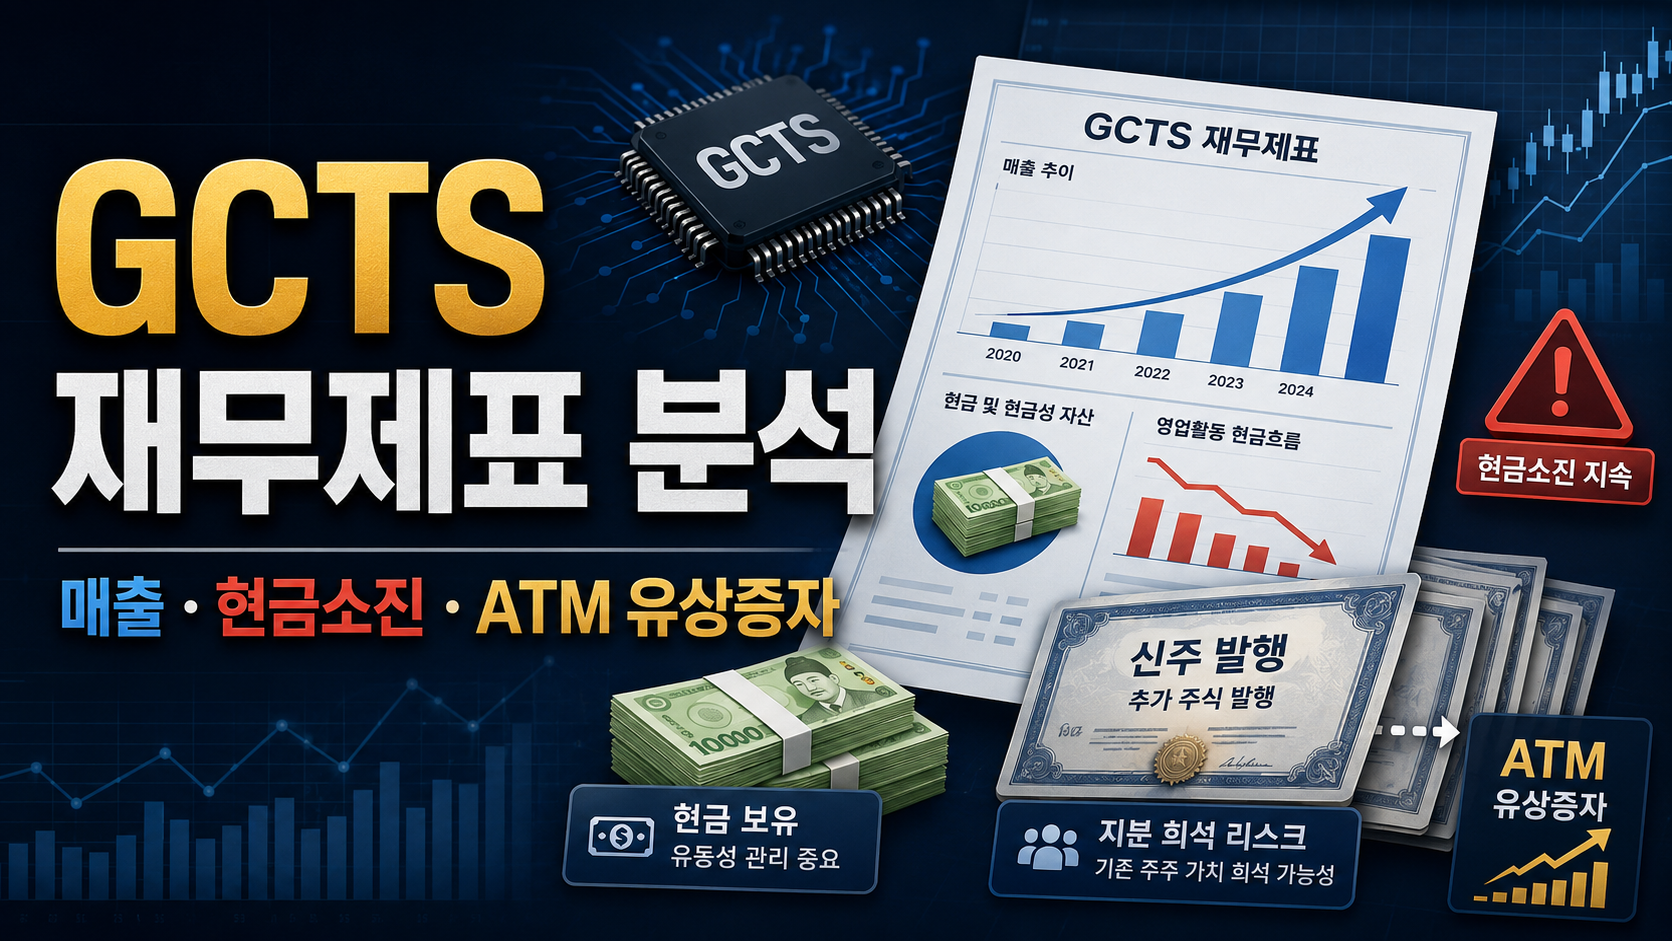
GCTS 재무제표 분석|매출 287% 증가보다 먼저 확인해야 할 현금과 ATM 유상증자
분석자료: GCT Semiconductor 2026년 1분기 Form 10-Q
투자 유의사항: 본 글은 기업 공시를 읽는 방법을 설명하기 위한 교육 자료이며 투자 권유가 아닙니다.
소형 성장주를 분석할 때 많은 투자자가 가장 먼저 보는 숫자는 매출 증가율이다.
하지만 적자 상태의 소형 반도체 기업에서는 매출 성장률만 보면 위험하다.
GCT Semiconductor의 2026년 1분기 실적을 실제 SEC 공시를 통해 살펴보면 그 이유를 쉽게 이해할 수 있다.
1. GCTS의 2026년 1분기 매출
GCT의 2026년 1분기 총매출은 약 192만 달러였다.
전년 같은 기간의 약 49만6천 달러와 비교하면 약 287% 증가한 것이다.
구성을 보면 제품 매출은 약 47만2천 달러, 서비스 매출은 약 144만8천 달러였다.
표면적으로만 보면 매우 높은 성장률이다.
하지만 여기서 투자자가 한 단계 더 들어가야 한다.
192만 달러의 매출을 만들기 위해 회사가 얼마를 사용했는지를 봐야 한다.
2. 매출보다 훨씬 큰 영업비용
같은 분기 GCT의 매출총이익은 약 94만7천 달러였다.
반면 영업비용은 약 707만9천 달러였다.
구체적으로 보면 연구개발비 약 317만4천 달러, 판매·마케팅 약 115만8천 달러, 일반관리비 약 274만7천 달러가 발생했다.
매출총이익과 영업비용을 간단하게 비교하면,
94.7만 달러 – 707.9만 달러 = 약 -613.2만 달러
가 된다.
즉 현재 매출총이익만으로는 회사의 연구개발과 관리비를 감당하기 어려운 구조라는 뜻이다.
이것이 초기 기술기업을 볼 때 매출 증가율과 손익을 함께 봐야 하는 이유다.
3. 순손실은 약 986만 달러
GCT는 2026년 1분기에 약 986만4천 달러의 순손실을 기록했다.
전년 같은 기간 순손실 약 696만8천 달러보다 손실 규모가 커졌다.
여기서 중요한 것은 단순히 “적자니까 나쁜 기업”이라고 판단하는 것이 아니다.
성장단계 반도체 기업은 신제품 개발을 위해 상당한 연구개발비를 사용할 수 있다.
따라서 더 중요한 질문은 이것이다.
현재 적자를 버틸 만큼 충분한 현금을 가지고 있는가?
4. GCTS 현금은 얼마나 있었을까?
2026년 3월 31일 기준 GCT의 현금 및 현금성 자산은 약 718만5천 달러였다.
같은 분기 영업활동에서 사용된 현금은 약 742만9천 달러였다.
여기에서 간단한 현금소진 분석을 해볼 수 있다.
분기 현금소진이 앞으로도 똑같다고 단순 가정하면,
718만5천 달러 ÷ 742만9천 달러 ≈ 0.97분기
정도다.
약 3개월 수준에 불과하다.
하지만 이 계산을 그대로 “3개월 뒤 현금이 없어지는 회사”라고 해석해서는 안 된다.
왜냐하면 실제 기업은 매출, 매입채무, 부채조달, 유상증자 등의 영향으로 현금이 계속 달라지기 때문이다.
오히려 이 계산이 알려주는 핵심은 다른 데 있다.
GCT가 현재 영업활동만으로 회사를 운영하는 단계라기보다는 외부 자금조달의 중요성이 높은 상태라는 점이다.
실제로 회사 역시 2026년 1분기 보고서에서 지속적인 영업손실과 마이너스 영업현금흐름으로 인해 추가 자금조달에 의존하고 있다고 설명했다.
5. 여기서 등장하는 것이 ATM이다
GCT 투자자가 반드시 알아야 할 단어가 ATM Offering이다.
ATM은 At-The-Market Offering의 약자로, 회사가 시장 상황에 따라 주식을 조금씩 판매해 자금을 조달할 수 있는 방식이다.
GCT는 최대 7,500만 달러 규모의 ATM 프로그램을 설정해 놓았다.
그리고 2026년 1분기에 ATM을 통해 약 1,000만 주를 판매하고 약 1,270만 달러의 총조달액을 확보했다.
발행비용을 제외한 현금 유입은 약 1,230만 달러였다.
이 숫자는 매우 중요하다.
왜냐하면 회사가 적자를 버티기 위한 현금을 확보할 수 있다는 장점과 기존 주주의 지분이 희석될 수 있다는 단점이 동시에 존재하기 때문이다.
6. 주식 희석을 쉽게 이해해보자
예를 들어 어떤 회사의 주식이 100주 있다고 가정하자.
내가 그중 10주를 가지고 있다면 지분율은 10%다.
그런데 회사가 새로운 주식 100주를 추가로 발행하면 전체 주식은 200주가 된다.
나는 여전히 10주를 가지고 있지만 지분율은
10 ÷ 200 = 5%
로 낮아진다.
이것이 주식 희석의 기본 원리다.
따라서 소형 적자기업에서는 매출 성장만큼 주식수 증가 속도도 반드시 확인해야 한다.
7. 실제 GCTS 주식수는 어떻게 변했을까?
GCT의 2026년 3월 말 기준 재무제표에는 약 7,259만 주의 보통주가 표시돼 있다.
또한 회사는 1분기에 ATM을 통해 약 1,000만 주를 판매했다.
따라서 GCTS를 장기간 추적할 투자자라면 분기마다 다음 네 가지를 기록해두는 것이 좋다.
① 매출
② 영업활동 현금흐름
③ 현금 및 현금성자산
④ 발행주식수
이 네 숫자를 함께 보면 기업의 변화가 훨씬 선명해진다.
8. GCTS에서 좋은 시나리오와 나쁜 시나리오
GCT에 가장 긍정적인 시나리오는 비교적 단순하다.
5G 제품 출하 증가
↓
제품 매출 증가
↓
매출총이익 증가
↓
분기 현금소진 감소
↓
외부 자금조달 필요성 감소
반대의 경우도 생각해야 한다.
5G 출하 증가 지연
↓
매출 성장 지연
↓
높은 연구개발비 지속
↓
현금 감소
↓
추가 ATM 또는 다른 자금조달
↓
기존 주주의 희석 가능성 증가
따라서 GCTS의 핵심 질문은 단순히
“5G 기술이 좋은가?”
가 아니다.
더 중요한 질문은
“5G 기술이 회사가 추가로 조달해야 하는 현금보다 빠른 속도로 매출을 만들어낼 수 있는가?”
라고 생각한다.
이 질문은 GCTS뿐 아니라 매출이 작고 적자가 지속되는 미국 소형 반도체 기업을 분석할 때도 매우 유용하다.
정리
2026년 1분기 GCT의 매출은 전년 대비 크게 증가했다.
하지만 동시에 순손실과 영업현금 유출이 상당한 수준이었으며 회사는 ATM을 이용해 추가 자금을 조달했다.
따라서 앞으로 GCTS를 분석할 때는 매출 증가율만 보는 것보다
매출 증가 속도와 현금소진 속도의 경쟁
을 지켜보는 것이 더 중요하다.
GCTS 기업분석 시리즈
1편
GCTS는 어떤 회사일까? 미국 소형 5G 반도체 기업의 사업구조
2편
GCTS 재무제표 분석|매출 증가보다 중요한 현금소진과 ATM
3편
GCTS 성장성 분석|5G·FWA·위성통신 뉴스에서 진짜 봐야 할 것
4편
GCTS ATM 유상증자 분석|실제 발행주식수로 희석률 계산하기